中國汽車產業創新發展策論 租賃服務作為新引擎的戰略路徑
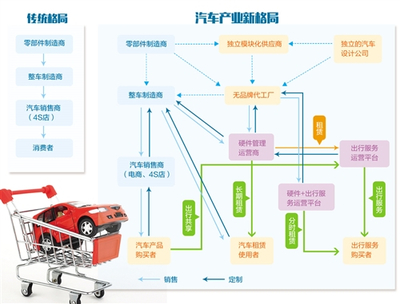
中國汽車產業正經歷從傳統制造向“制造+服務”轉型的關鍵時期田。在電動化、智能化、網聯化、共享化浪潮下,租賃服務不再只是簡單的汽車金融補充,而是成為推動產業創新、促進消費升級、消化產能與探索新商業模式的重要抓手。本文從汽車產業創新發展的宏觀視角,系統分析租賃服務的戰略價值、現實堵點與策論建議。
一、租賃服務為何成為產業創新的關鍵節點
傳統汽車銷售模式面臨增長天花板:新車銷量波動加大,經銷商庫存壓力高企,年輕消費群體對“擁有權”的敏感度下降。租賃服務以內生優勢回應了上述痛點:
- 降低消費門檻:以使用權替代所有權,讓更多消費者以更低成本體驗不同車型,尤其利于新能源車和智能網聯汽車的早期普及。
- 加速技術迭代:租賃車輛可快速更新換代,使車企收集真實使用數據、驗證新技術,形成“研發-運營-反饋”閉環。
- 構建產業生態:租賃串聯起整車廠、金融公司、二手車平臺、充換電運營商及後市場服務商,催生聚合型商業模式。
- 助力雙碳目標:通過提高車輛使用效率、推動共享出行,減少單車資源閑置,降低全生命周期碳排放。
因此,租賃服務應被定位為汽車產業創新發展的基礎設施性業態,而非邊緣業務。
二、當前汽車租賃服務的主要短板
盡管市場規模持續擴大,中國汽車租賃服務仍存在深層瓶頸:
- 法規與政策滯后:租賃車輛登記、保險、殘值評估、跨區域運營等環節存在制度空白或標準不一致。
- 商業模式同質化:多數公司仍以長租、短租為主,缺乏與智能網聯、數據服務、電池銀行等深度融合的差異化產品。
- 資產運營能力弱:殘值預測不準、車輛處置渠道有限、資金成本高,導致盈利模型脆弱。
- 用戶信用體系不完善:騙租、欠租風險使企業風控成本攀升。
- 新能源車租賃適配不足:電池衰減、充電便利性、保值率低等問題尚未系統性解決。
上述短板導致租賃服務難以真正成為產業創新的“放大器”。
三、以租賃服務推動汽車產業創新的策論體系
(一)制度創新:構建適配租賃業態的監管框架
- 推行租賃車輛專用牌照與保險制度:針對租賃屬性設計差異化交強險、商業險,簡化登記和年檢流程。
- 建立全國統一的租賃車輛殘值評估標準:聯合行業協會、第三方機構發布新能源車殘值指南,推動二手車流通透明化。
- 試點“租賃車輛合同示范文本”與信用信息共享:接入央行征信與市場化征信機構,降低騙租風險。
(二)模式創新:發展“租賃+”融合生態
- 租賃+電池銀行:用戶租車不租電池,換電模式降低購車成本,電池資產由專業公司運營,解除殘值焦慮。
- 租賃+智能網聯數據:在用戶授權前提下,租賃車輛可成為移動數據采集終端,為自動駕駛算法、交通規劃提供真實路測數據。
- 租賃+訂閱制:按月付費、隨時換車,覆蓋通勤、旅行、商務等多場景,提升用戶黏性。
- 租賃+碳交易:將租賃車隊減排量開發為碳資產,反哺企業盈利與用戶權益。
(三)技術創新:數字化賦能租賃全鏈條
- AI風控與動態定價:利用機器學習評估用戶信用,根據供需、車況、時節動態調整租金。
- 車聯網遠程管理:通過OBD與T-Box實現車輛定位、故障預警、遠程鎖車,降低運營成本。
- 區塊鏈殘值溯源:將維修、事故、里程等數據上鏈,形成不可篡改的車輛履歷,提升二手車交易信任。
(四)產業協同:龍頭引領與中小企業融通
- 支持整車企業成立租賃服務子公司,實現“制造+出行”一體化。
- 鼓勵租賃企業與充電運營商、停車平臺、保險公司組建聯盟,共享網絡與客戶。
- 設立汽車租賃產業創新基金,扶持有技術特色的初創企業。
(五)政策激勵:培育租賃消費習慣
- 對新能源車租賃給予購置稅減免、停車費優惠等激勵。
- 將租賃費用納入個人所得稅專項附加扣除范圍(試點)。
- 在自貿區、機場、高鐵站等區域優先布設租賃網點。
四、案例分析:借鑒與啟示
- 蔚來BaaS(電池即服務) :車電分離+租賃模式,降低購車門檻,同時綁定換電網絡,促進銷量與能源服務雙增長。
- 神州租車與一汽出行合作:整車廠提供定制車型,租賃公司負責運營,殘值由雙方共擔,實現資產高效流轉。
- 滴滴共享汽車(早期模式) :雖遇挫折,但其數據驅動的供需匹配思路,仍為租賃服務創新提供鏡鑒。
啟示在于:租賃服務的成功需整車、金融、運營、技術四方協同,單一環節突破難以持續。
五、租賃服務是汽車產業創新發展的戰略支點
中國汽車產業正從“賣車”轉向“賣出行服務”。租賃服務如同一根金線,將智能制造、綠色能源、數字金融和智慧交通串珠成鏈。若能在制度、模式、技術、政策上系統施策,租賃服務將不只是行業的利潤新源,更是推動中國汽車產業在全球競爭中彎道超車、實現高質量發展的強勁引擎。 future. 時不可待,勢在必行。
如若轉載,請注明出處:http://www.talentgifts.cn/product/50.html
更新時間:2026-09-21 01:40:32